VINFAST VF MPV 7 TRẢ GÓP 2026 – TRẢ TRƯỚC BAO NHIÊU, MỖI THÁNG TRẢ BAO NHIÊU?
Không phải khách hàng nào cũng muốn bỏ ra toàn bộ số tiền để mua xe ngay một lần. Vì vậy, VinFast VF MPV 7 trả góp đang là phương án được nhiều khách hàng quan tâm, đặc biệt với những gia đình muốn sở hữu một mẫu MPV điện 7 chỗ nhưng vẫn muốn chủ động nguồn tài chính.
Vậy VF MPV 7 trả góp cần trả trước bao nhiêu? Có thể vay bao nhiêu tiền? Mỗi tháng phải trả bao nhiêu? Thời gian vay bao lâu?
Bài viết dưới đây sẽ giúp khách hàng hình dung rõ hơn về phương án mua VinFast VF MPV 7 trả góp.
1. VinFast VF MPV 7 trả góp là gì?
Mua VF MPV 7 trả góp là hình thức khách hàng sử dụng một phần vốn tự có để thanh toán ban đầu, phần còn lại được ngân hàng hoặc tổ chức tín dụng tài trợ.
Ví dụ đơn giản:
Khách hàng mua xe với giá 700 triệu đồng và có 300 triệu đồng tiền vốn.
Khách hàng có thể sử dụng 300 triệu đồng để thanh toán ban đầu và vay phần còn lại khoảng 400 triệu đồng.
Khoản vay sau đó được thanh toán dần theo thời hạn đã thỏa thuận với ngân hàng.
Như vậy, thay vì phải chuẩn bị toàn bộ giá trị xe ngay lập tức, khách hàng có thể chia nhỏ nghĩa vụ tài chính theo từng tháng.
Thông thường, khách hàng có thể lựa chọn mức vốn tự có khác nhau tùy hồ sơ.
Ví dụ với một chiếc VF MPV 7 có giá khoảng 700 triệu đồng:
Tiền khách hàng chuẩn bị
Khoản vay dự kiến
200 triệu
500 triệu
250 triệu
450 triệu
300 triệu
400 triệu
350 triệu
350 triệu
400 triệu
300 triệu
Đây chỉ là ví dụ để khách hàng dễ hình dung. Khoản vay thực tế cần được ngân hàng thẩm định và phê duyệt.
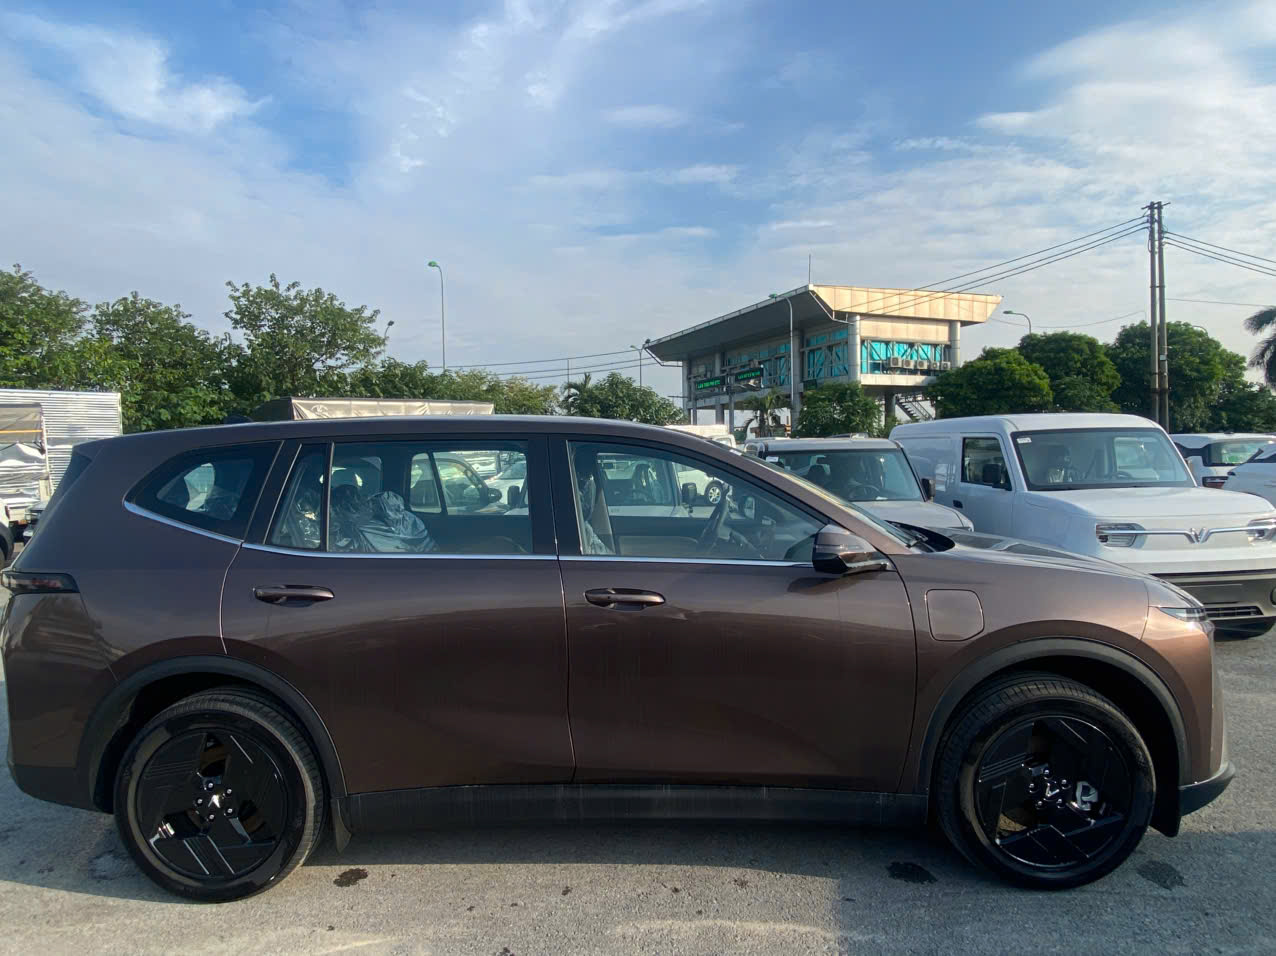
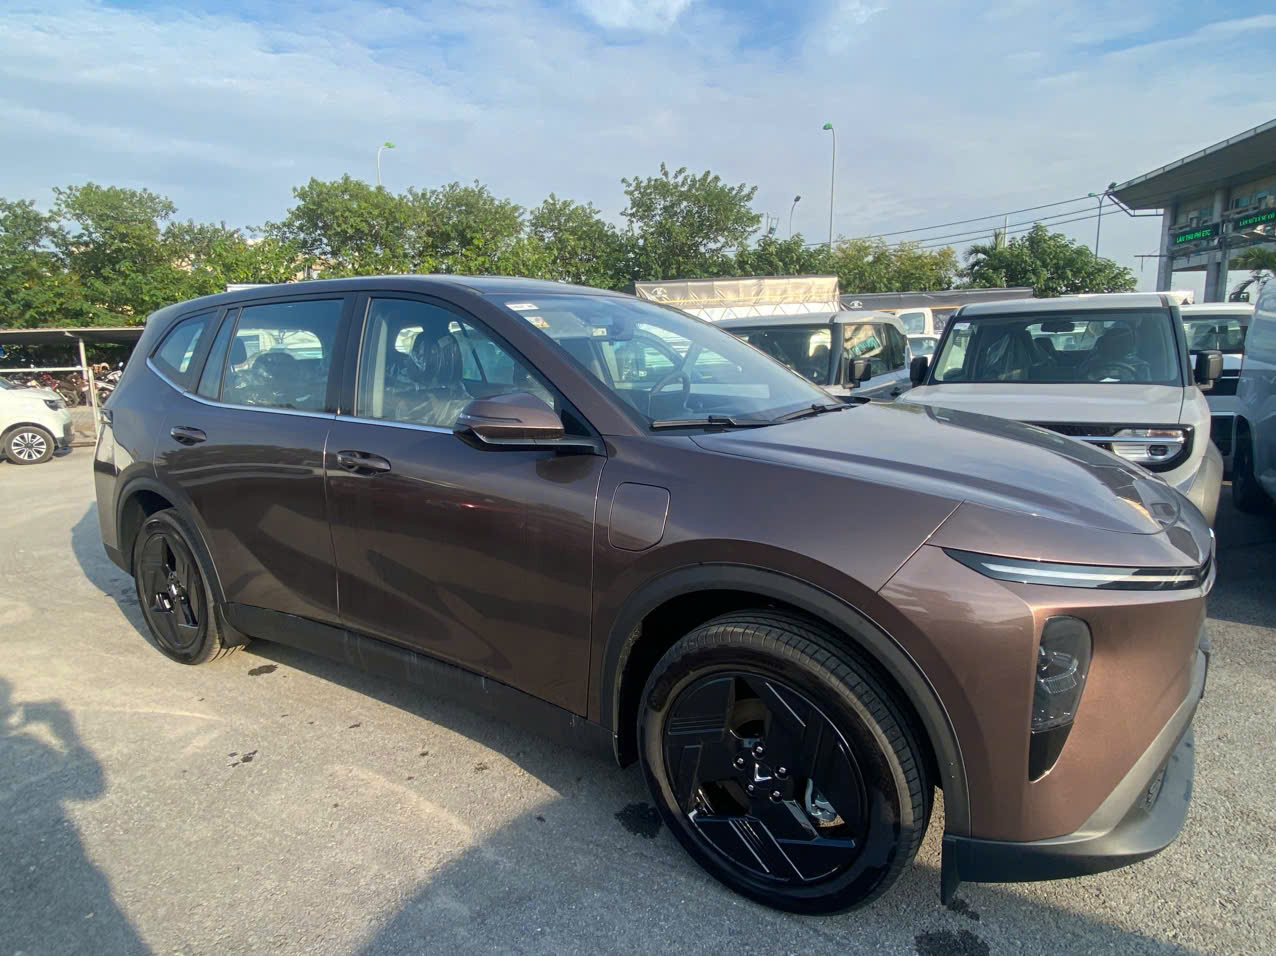
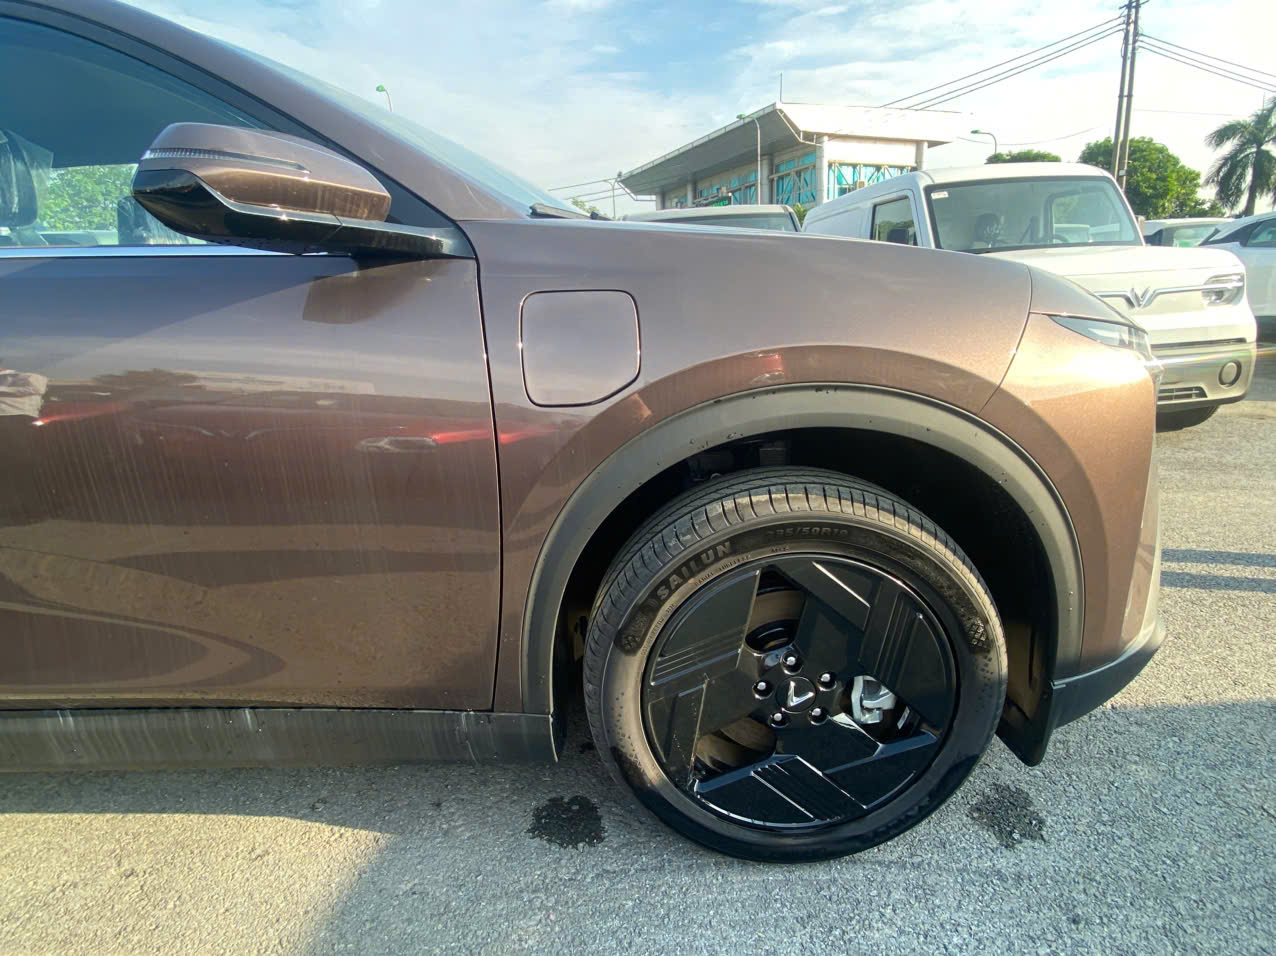
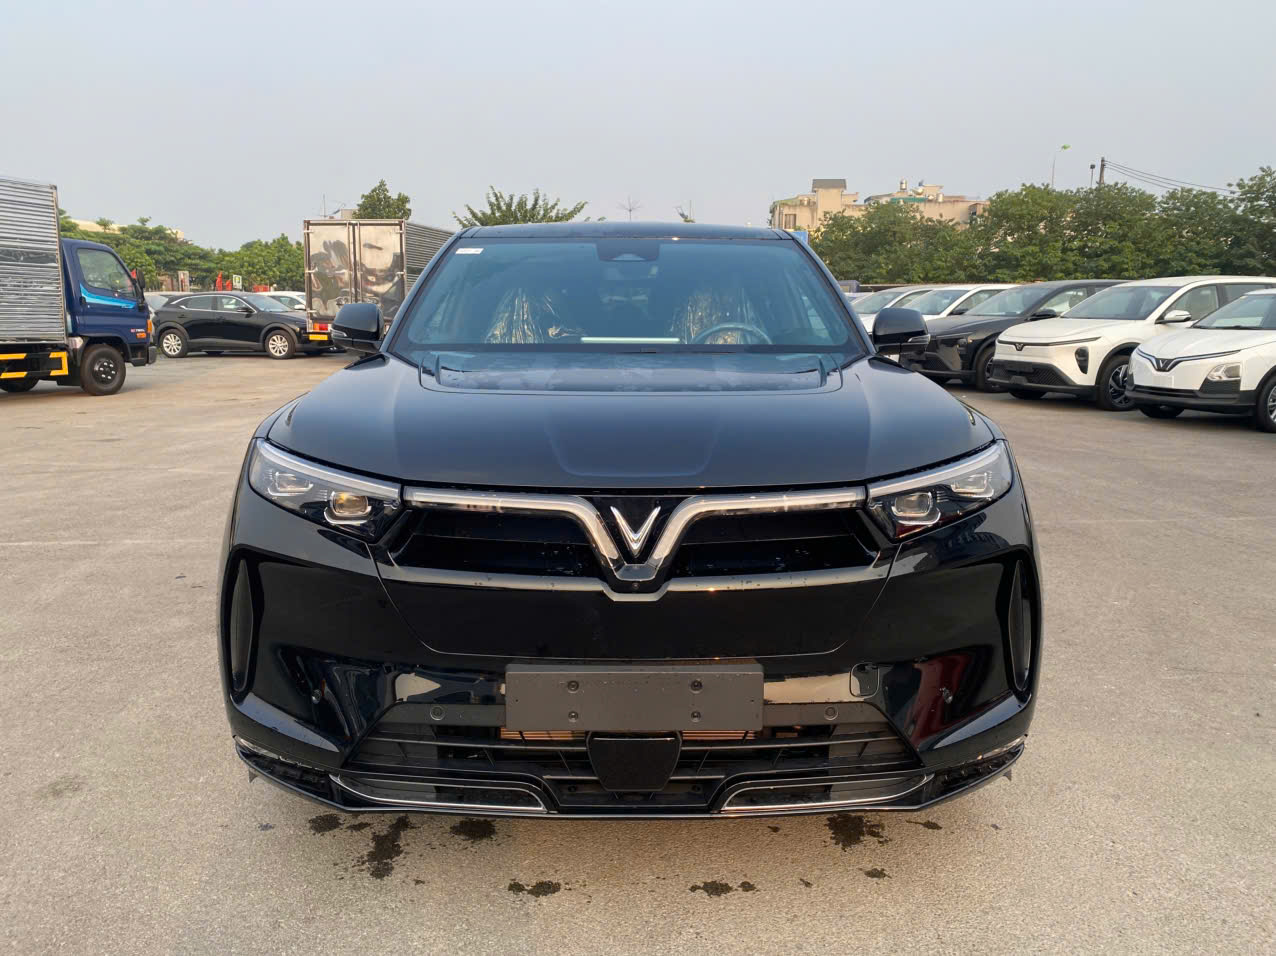
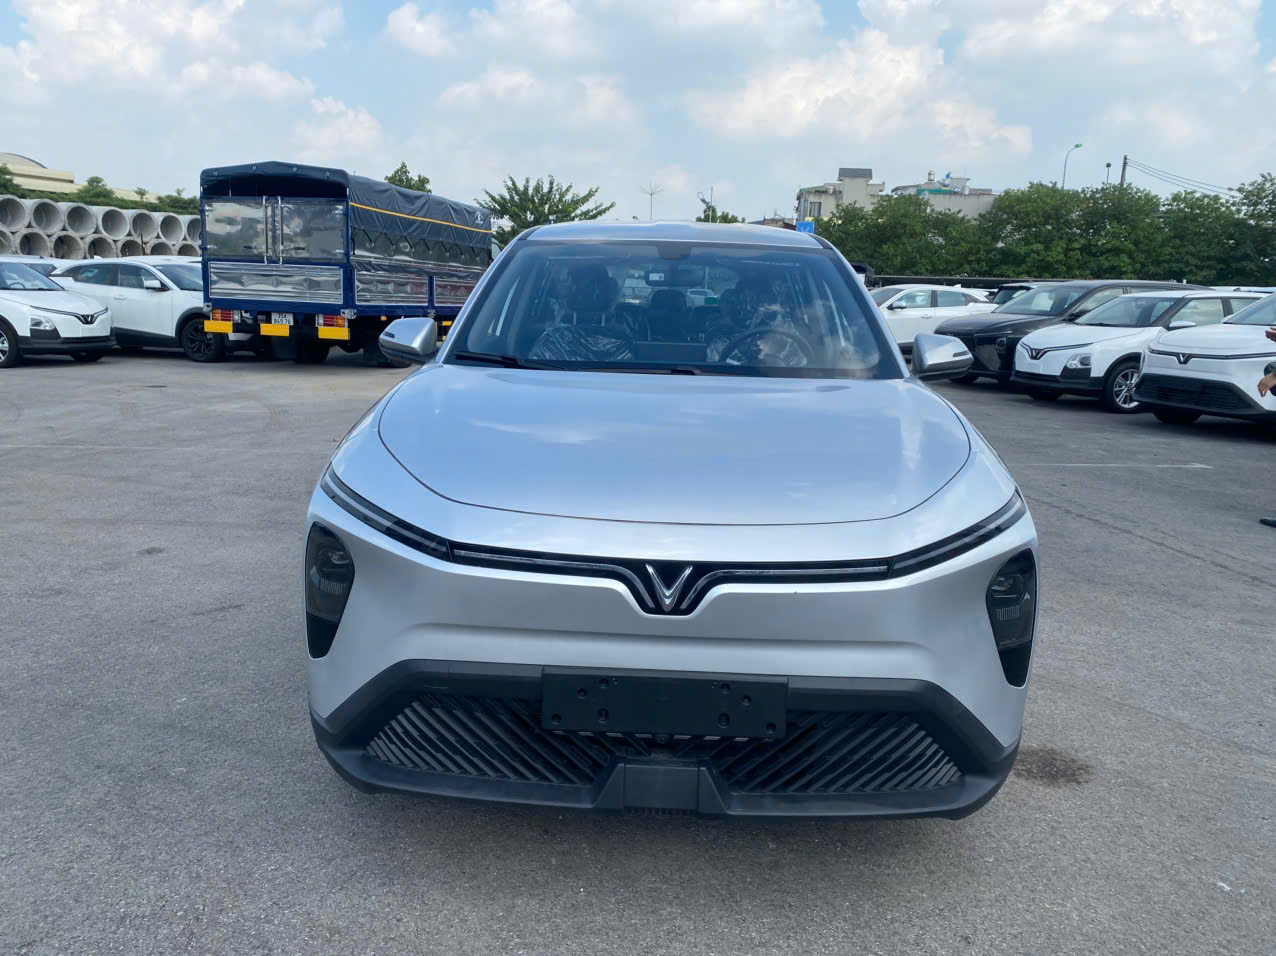
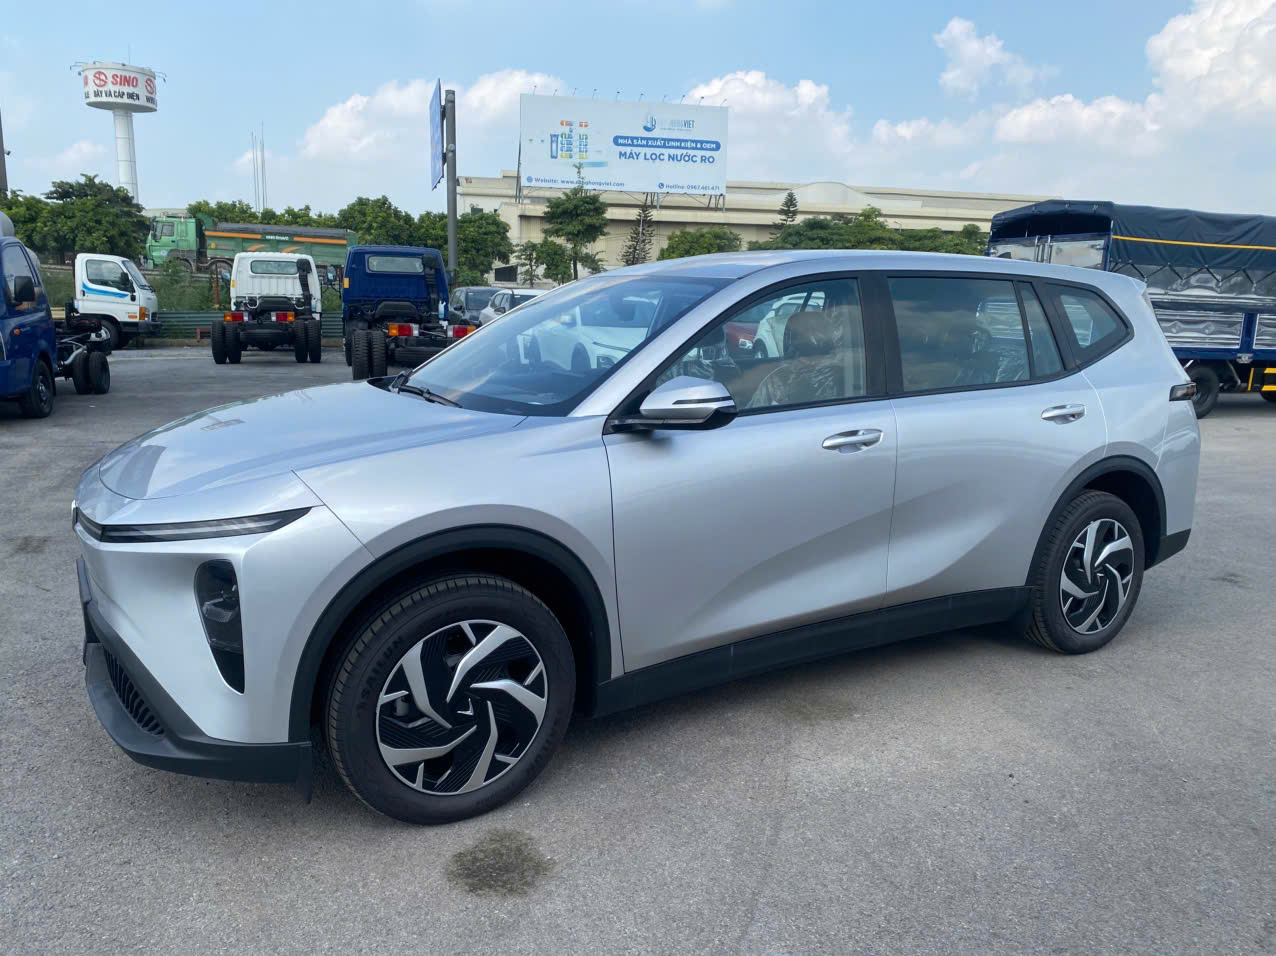
Ngoại Thất MPV7
3. Có nên trả trước nhiều khi mua VF MPV 7?
Không phải lúc nào trả trước càng nhiều cũng là phương án tốt nhất.
Nếu khách hàng có nguồn tiền nhàn rỗi lớn, trả trước nhiều sẽ giúp:
Giảm số tiền vay.
Giảm tiền lãi phải trả.
Giảm áp lực thanh toán hàng tháng.
Có thể rút ngắn thời gian vay.
Ngược lại, nếu khách hàng cần giữ lại một phần vốn để kinh doanh, đầu tư hoặc dự phòng tài chính, việc lựa chọn khoản trả trước vừa phải có thể giúp duy trì dòng tiền tốt hơn.
Do đó, khách hàng nên cân đối giữa số tiền trả trước và khả năng thanh toán hàng tháng.
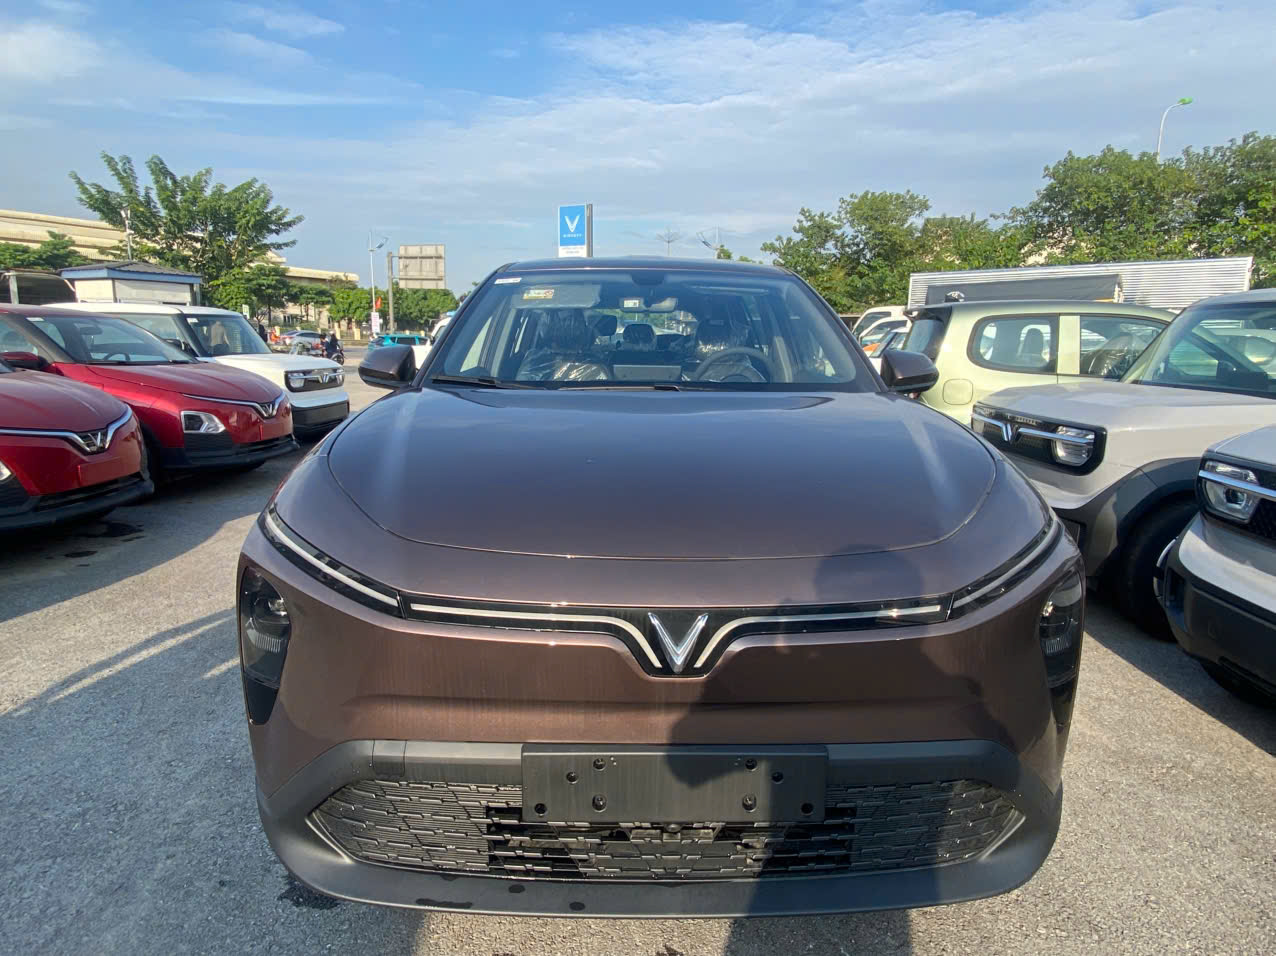
Ngoại thất MPV7
4. VF MPV 7 vay ngân hàng được bao nhiêu?
Khoản vay không có một con số cố định áp dụng cho tất cả khách hàng.
Ngân hàng sẽ xem xét nhiều yếu tố như:
Thu nhập.
Công việc.
Lịch sử tín dụng.
Khả năng chứng minh thu nhập.
Tài sản bảo đảm và hồ sơ vay.
Giá trị xe.
Thời hạn vay.
Ví dụ, nếu giá xe và các chi phí cần thiết để hoàn tất giao dịch là khoảng 700 triệu đồng, khách hàng có thể lựa chọn vay 300–500 triệu đồng tùy vào nhu cầu và khả năng được ngân hàng phê duyệt.
Trả góp MPV7
5. Lãi suất vay mua VF MPV 7
Lãi suất vay mua ô tô không cố định cho toàn bộ thời gian vay.
Một số ngân hàng có thể áp dụng mức lãi suất ưu đãi trong thời gian đầu, sau đó chuyển sang mức lãi suất điều chỉnh theo chính sách của ngân hàng.
Vì vậy, khi khách hàng hỏi:
“VF MPV 7 trả góp mỗi tháng bao nhiêu?”
Không nên chỉ lấy số tiền vay chia cho số tháng.
Khoản thanh toán thực tế còn bao gồm tiền gốc + tiền lãi, và tiền lãi thường được tính trên dư nợ còn lại.
Khi dư nợ giảm dần, tiền lãi hàng tháng cũng giảm theo nếu áp dụng phương thức tính trên dư nợ giảm dần.
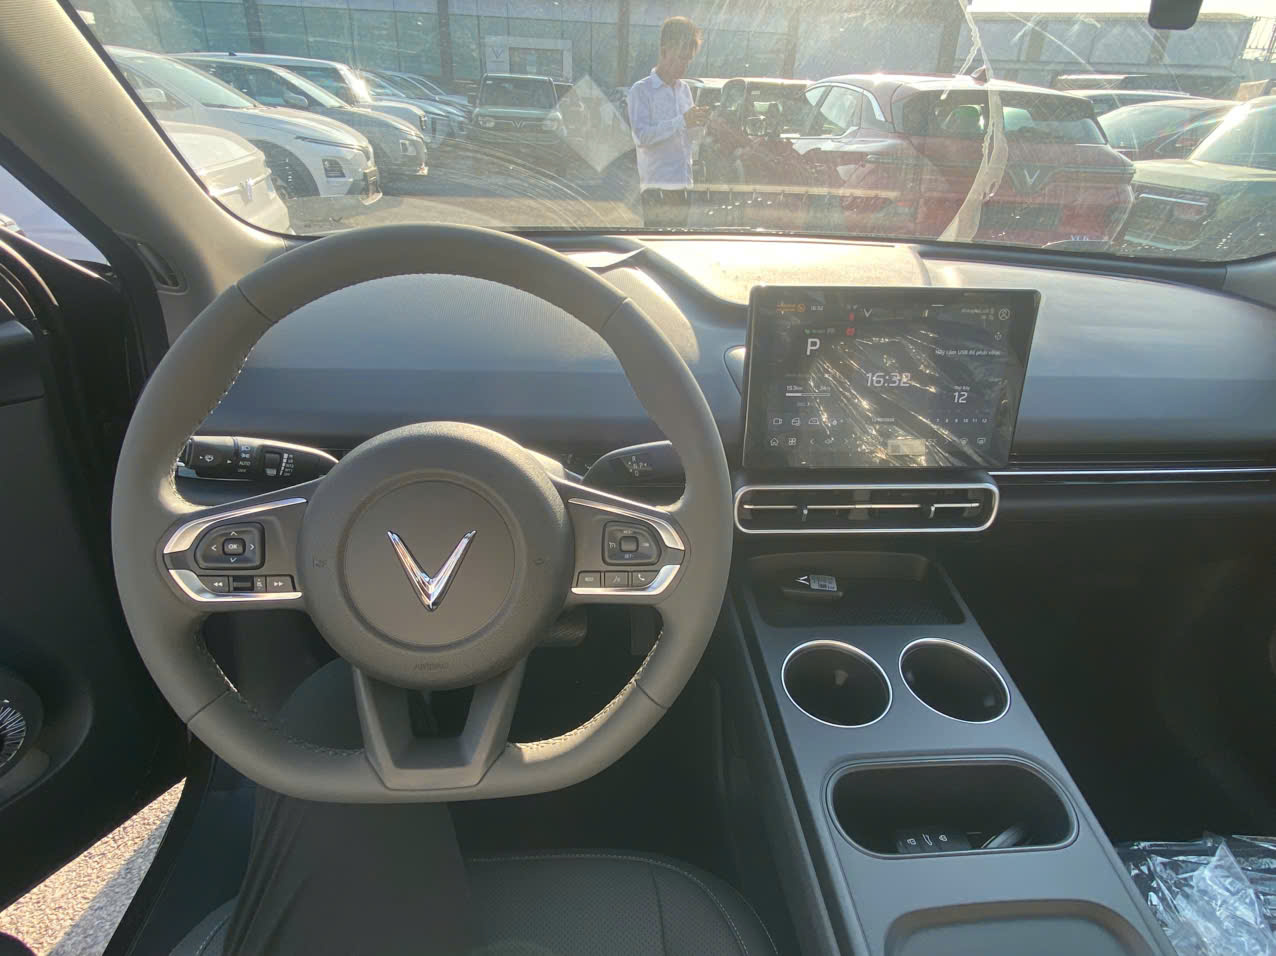
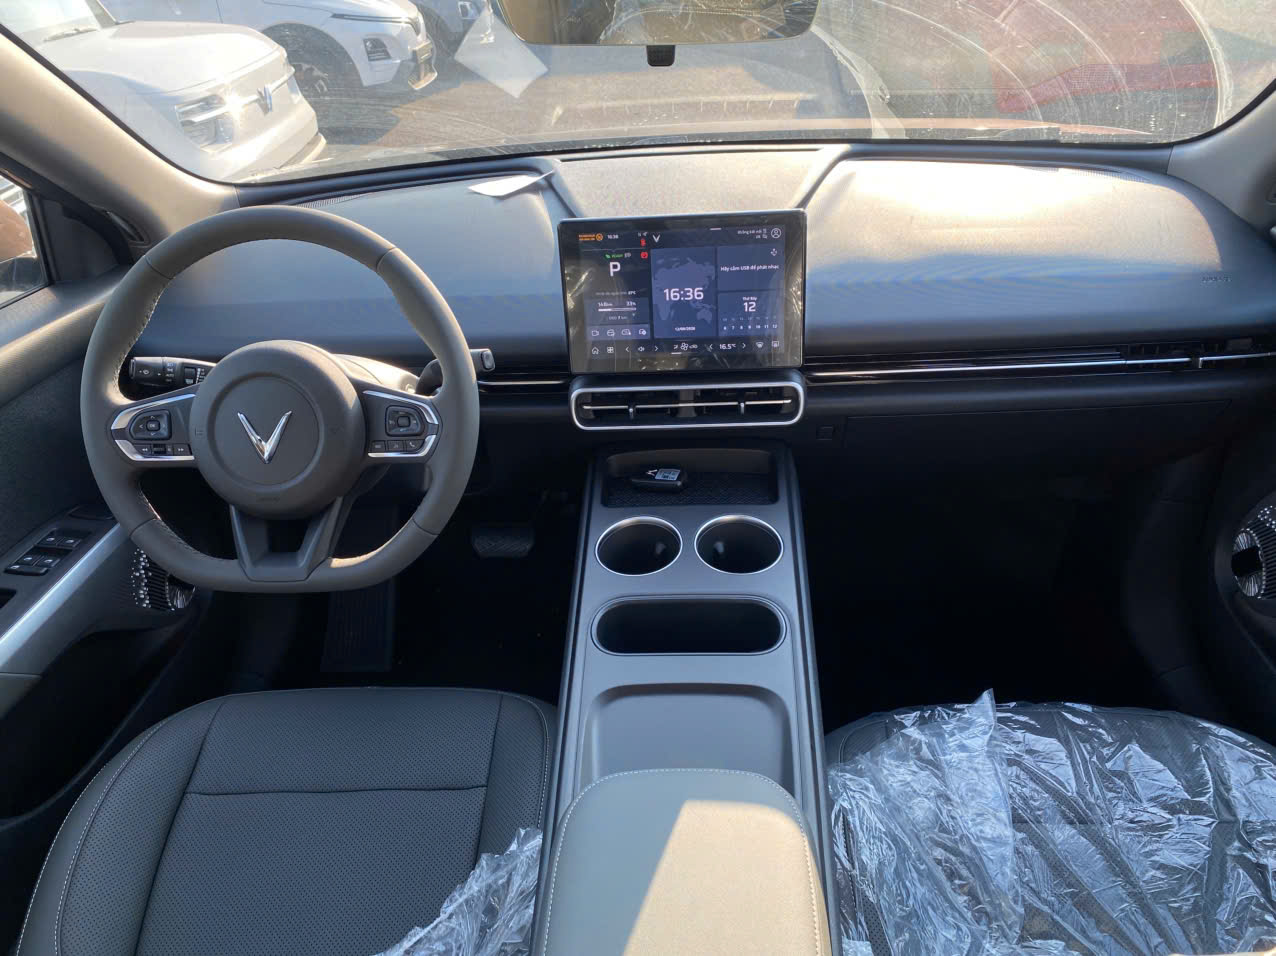
Khoang Lái MPV7
6. Ví dụ VF MPV 7 trả góp 2 năm
Để dễ hình dung, giả sử:
Khoản vay: 400 triệu đồng
Thời gian vay: 24 tháng
Lãi suất giả định năm đầu: 10,5%/năm
Năm thứ hai: giả định lãi suất điều chỉnh lên 13,5%/năm
Phương thức trả: gốc chia đều, lãi tính trên dư nợ giảm dần
Khoang Lái MPV7
Năm đầu tiên
400 triệu đồng được chia đều cho 12 tháng:
400.000.000 ÷ 24 = khoảng 16,67 triệu đồng tiền gốc/tháng.
Tháng đầu tiên, tiền lãi tạm tính:
400.000.000 × 10,5% ÷ 12 ≈ 3,50 triệu đồng.
Như vậy tháng đầu tiên khách hàng thanh toán khoảng:
16,67 + 3,50 = 20,17 triệu đồng.
Những tháng tiếp theo, tiền gốc vẫn khoảng 16,67 triệu đồng nhưng tiền lãi giảm dần vì dư nợ giảm.
Năm thứ hai
Sau 12 tháng, dư nợ gốc còn khoảng:
200 triệu đồng.
Nếu lãi suất giả định tăng lên 13,5%/năm, tiền lãi tháng thứ 13 khoảng:
200.000.000 × 13,5% ÷ 12 ≈ 2,25 triệu đồng.
Tiền gốc tháng 13 vẫn khoảng:
16,67 triệu đồng.
Tổng thanh toán tháng 13 khoảng:
18,92 triệu đồng.
Sau đó, khoản tiền lãi tiếp tục giảm dần theo dư nợ.
Đây là ví dụ minh họa cách tính. Lãi suất thực tế, cách ngân hàng phân bổ gốc/lãi và các khoản phí có thể khác nhau.
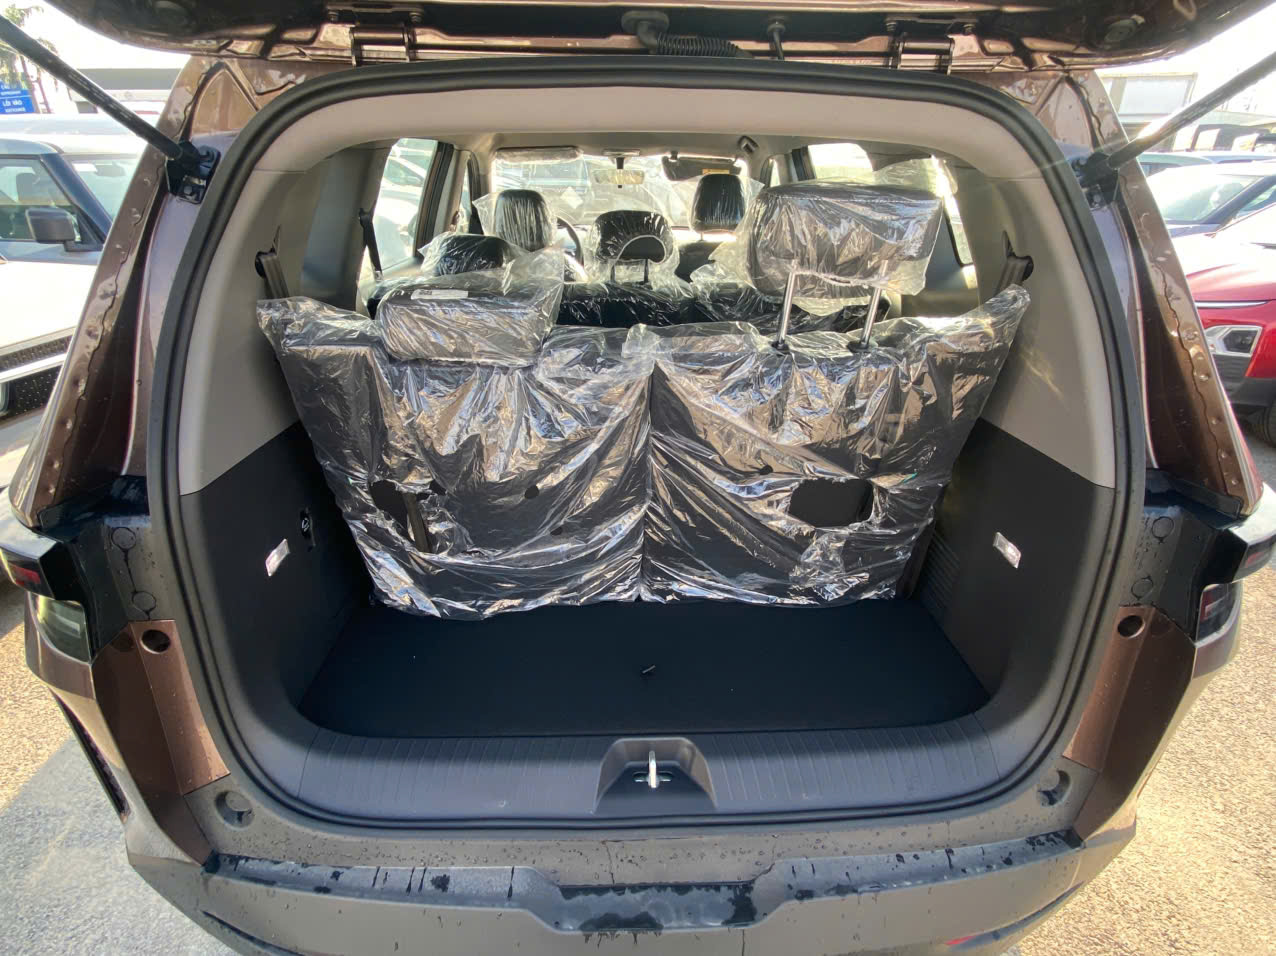
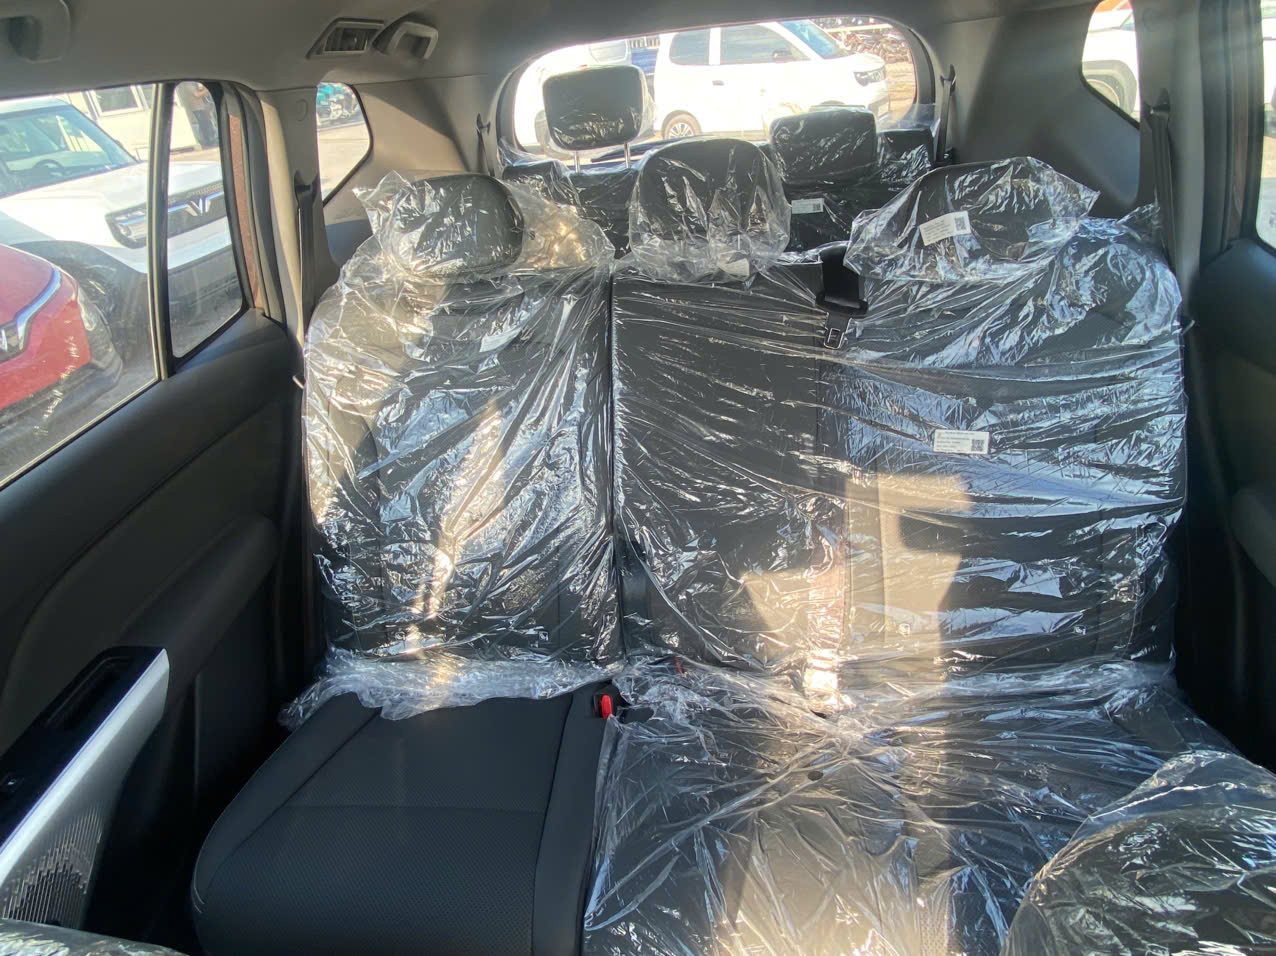
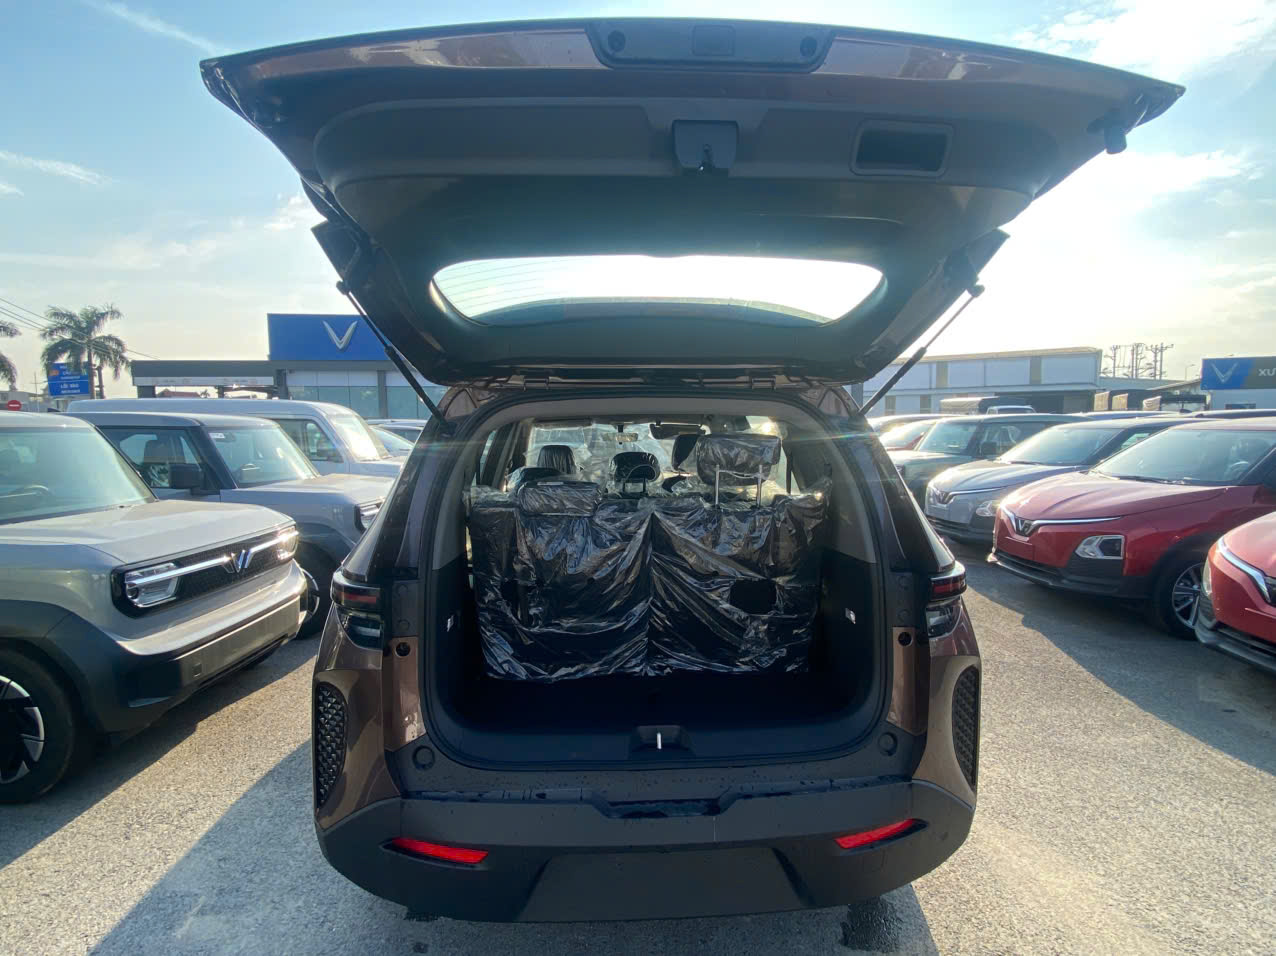
Khoang Hành Lý MPV7
7. Ví dụ khách hàng trả trước 300 triệu mua VF MPV 7
Đây là trường hợp rất dễ hình dung đối với khách hàng.
Giả sử tổng giá trị xe cần thanh toán là khoảng 700 triệu đồng.
Khách hàng chuẩn bị:
300 triệu đồng
Khoản tiền cần vay:
700 – 300 = 400 triệu đồng.
Như vậy khách hàng không cần bỏ ra toàn bộ 700 triệu đồng ngay từ đầu mà chỉ cần chuẩn bị phần vốn tự có, sau đó thanh toán khoản vay theo lịch của ngân hàng.
Tuy nhiên, khách hàng cần lưu ý rằng 300 triệu đồng tiền trả trước không nhất thiết đồng nghĩa với toàn bộ số tiền cần chuẩn bị để nhận xe.
Ngoài phần tiền đối ứng cho xe, khách hàng còn có thể cần thanh toán các khoản chi phí liên quan đến đăng ký, bảo hiểm hoặc dịch vụ tùy trường hợp.
Vì vậy, khi lập kế hoạch tài chính, nên tính trên tổng chi phí thực tế để hoàn tất việc mua và đăng ký xe.
8. Nên vay VF MPV 7 trong 2 năm, 3 năm hay 5 năm?
Thời gian vay càng dài thì số tiền phải thanh toán mỗi tháng thường càng thấp.
Tuy nhiên, tổng tiền lãi trong cả khoản vay thường sẽ cao hơn nếu thời gian vay kéo dài.
Có thể hình dung:
Thời gian vay
Ưu điểm
Hạn chế
2 năm
Trả hết nhanh, tổng lãi thường thấp hơn
Áp lực hàng tháng cao
3 năm
Cân bằng giữa tiền tháng và tổng lãi
Tổng lãi cao hơn 2 năm
5 năm
Khoản thanh toán hàng tháng nhẹ hơn
Tổng tiền lãi cao hơn
Nếu thu nhập ổn định và khách hàng có khả năng trả khoản tiền hàng tháng tương đối cao, thời hạn 2–3 năm có thể là lựa chọn đáng cân nhắc.
Nếu muốn tối ưu dòng tiền hàng tháng, thời hạn dài hơn sẽ tạo áp lực thấp hơn nhưng cần tính kỹ tổng chi phí lãi vay.
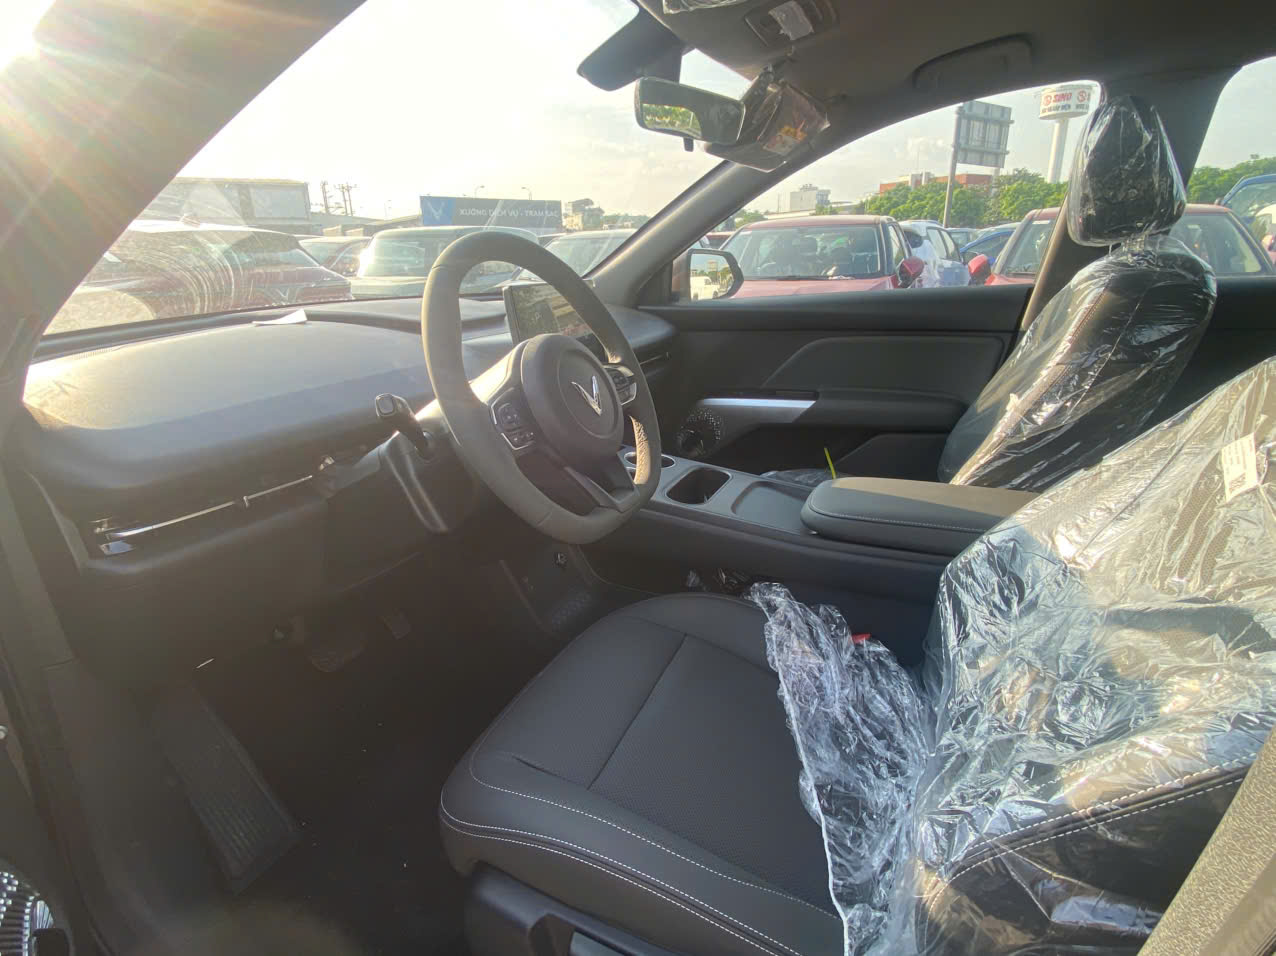
Nội thất MPV7
9. Hồ sơ mua VF MPV 7 trả góp cần gì?
Tùy từng ngân hàng và từng hồ sơ, khách hàng có thể được yêu cầu cung cấp các giấy tờ như:
CCCD.
Hồ sơ chứng minh thu nhập.
Hợp đồng lao động hoặc giấy tờ liên quan đến công việc.
Sao kê tài khoản ngân hàng.
Hồ sơ chứng minh nguồn thu đối với khách hàng kinh doanh.
Một số giấy tờ khác theo yêu cầu của ngân hàng.
Đối với khách hàng có thu nhập từ kinh doanh, ngân hàng có thể yêu cầu thêm hồ sơ chứng minh hoạt động kinh doanh và dòng tiền.
Việc hồ sơ có được duyệt hay không phụ thuộc vào quá trình thẩm định thực tế của ngân hàng.
Khoang Lái VF MPV7
10. Quy trình mua VF MPV 7 trả góp
Quy trình cơ bản có thể gồm các bước:
Bước 1: Khách hàng lựa chọn phiên bản và màu xe.
Bước 2: Xác định giá xe và các ưu đãi đang được áp dụng.
Bước 3: Xác định số tiền khách hàng có thể trả trước.
Bước 4: Xác định khoản tiền cần vay.
Bước 5: Chuẩn bị hồ sơ vay.
Bước 6: Ngân hàng thẩm định và phê duyệt khoản vay.
Bước 7: Khách hàng hoàn tất phần vốn đối ứng và các khoản chi phí liên quan.
Bước 8: Hoàn thiện thủ tục đăng ký, nhận xe và bắt đầu thanh toán khoản vay theo lịch.
Đặc biệt với gia đình đang cần một mẫu xe 7 chỗ nhưng muốn cân đối ngân sách, mua xe trả góp có thể là một phương án đáng cân nhắc.
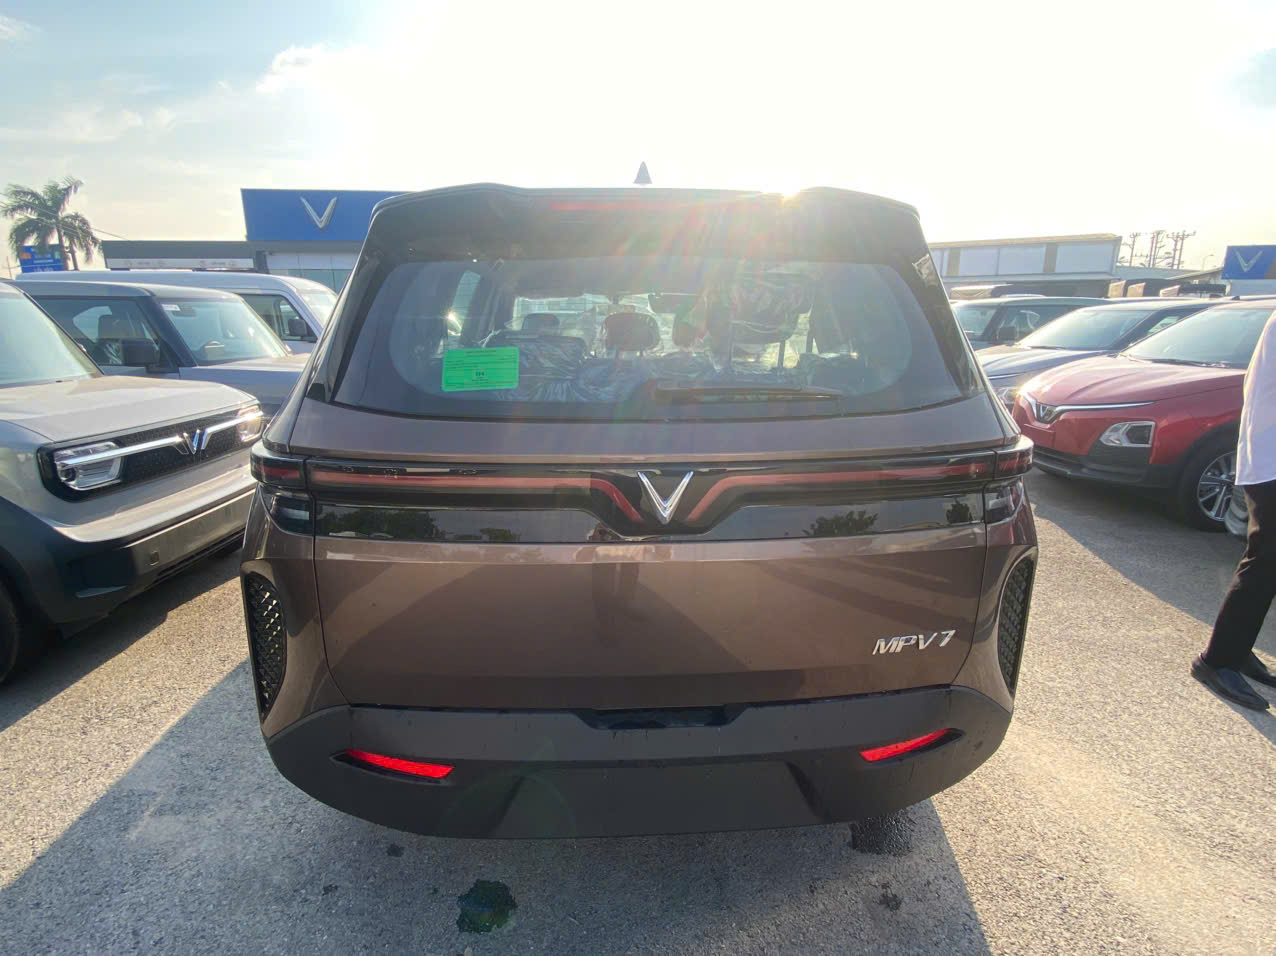
Đuôi xe MPV7
12. Kết luận – Có nên mua VinFast VF MPV 7 trả góp?
VinFast VF MPV 7 trả góp giúp khách hàng chủ động hơn về nguồn vốn thay vì phải thanh toán toàn bộ giá trị xe ngay từ đầu.
Điều quan trọng nhất không phải là vay được càng nhiều càng tốt mà là lựa chọn mức trả trước và thời hạn vay phù hợp với dòng tiền thực tế.
Ví dụ, với khoản vay khoảng 400 triệu đồng, khách hàng có thể lựa chọn thời hạn 2–5 năm tùy khả năng tài chính. Thời hạn ngắn giúp giảm tổng thời gian vay nhưng số tiền thanh toán hàng tháng cao hơn; thời hạn dài giúp giảm áp lực hàng tháng nhưng tổng chi phí lãi vay thường cao hơn.
Khách hàng đang quan tâm đến giá lăn bánh VinFast VF MPV 7 có thể xem thêm bài viết chi tiết về chi phí ra biển để xác định chính xác số tiền cần chuẩn bị trước khi làm hồ sơ vay.
Khoang hành lý MPV7
📞 LIÊN HỆ TƯ VẤN & HỖ TRỢ THỦ TỤC TRỌN GÓI
Để được kiểm tra điều kiện hưởng ưu đãi và nhận báo giá lăn bánh chính xác nhất cho từng dòng xe: